香港申請按揭,先循按揭轉介公司介紹銀行申請按揭屬正規做法。例如朋友轉按時,便先找按揭轉介/按揭中介公司比較按揭條款,最後選用了大型銀行,除了獲得銀行現金回贈,更能獲得4千多元中介回贈。現時市場上有3間較大型按揭中介公司,分別是經絡按揭、星之谷及中原按揭。究竟中介行業有甚麼好處,比較時有甚麼重要事項?
按揭中介有甚麼好處?
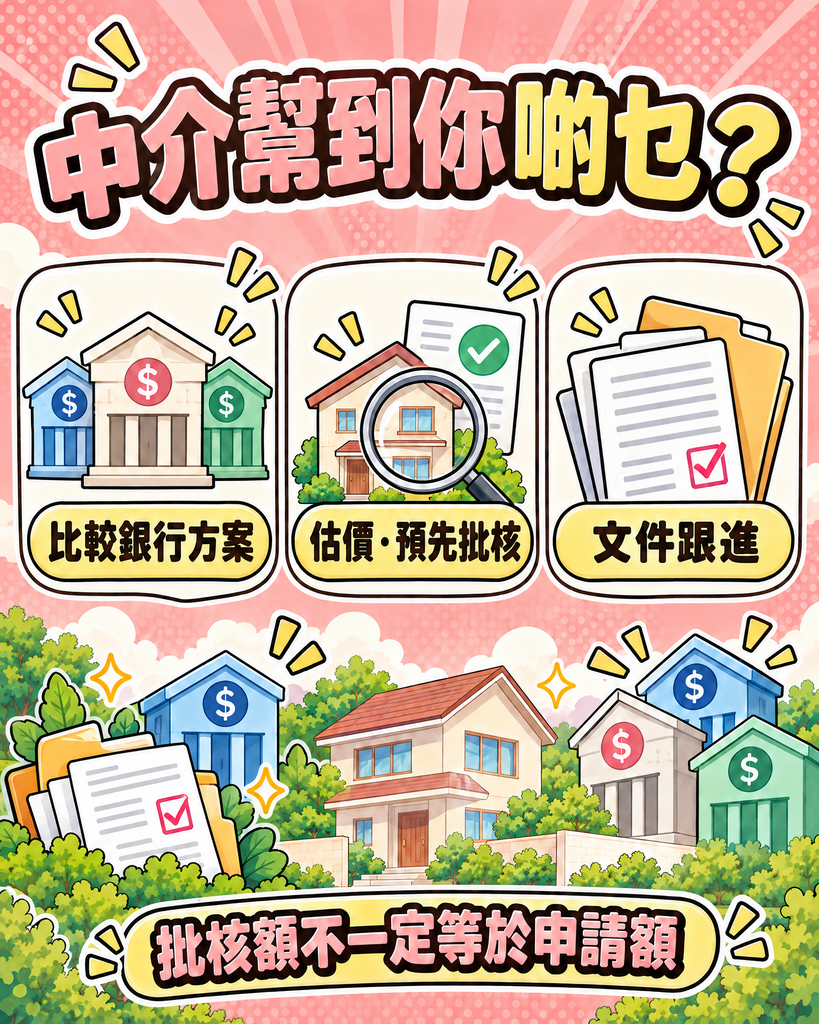
按揭資訊比較:按揭中介的主要價值,是替客戶整理市場資訊。你毋須自行向多間銀行重複提供相同資料,顧問可以按貸款額、入息、物業類型、是否自僱及信貸紀錄等條件,先篩選較有機會的方案。對於需要轉按、加按、申請按揭保險,或者收入不是單純月薪的人,這種配對服務尤其有用。
協助估價、預先批核:中介亦可以協助安排物業估價、預先批核及文件跟進。有些買家在落訂前未有保守估算借貸能力,之後才發現批額不足。金管局提醒,銀行會按還款能力等因素決定最終批額,批出的金額未必等於申請金額,因此預先了解可借多少,對控制置業預算十分重要。
按揭中介有甚麼限制?
正規轉介公司的收入通常來自銀行或金融機構的合作佣金,但不同中介的合作銀行、推廣安排和前線顧問經驗可能不同。你仍然要比較實際按息、鎖息上限、現金回贈、回贈發放時間、罰息期、估價費、律師費及按揭保險保費,而不是只看廣告上的最高回贈。
另外,部分銀行只接受由其委任的第三方轉介申請。以中國銀行(香港)的公開按揭資料為例,銀行表示只接受由其委任的第三方轉介,而獲委任的第三方不會向申請人收取轉介申請費用。 因此,遞交正式申請前,應向中介及銀行確認合作資格,以及是否會向你收取任何額外費用。
經絡按揭、星之谷、中原按揭比較
| 按揭中介 | 定位及服務 | 可能較適合 | 要留意的地方 |
| 經絡按揭 | 官方網站稱為兩大上市集團聯營公司,並稱夥拍逾70家銀行及財務機構;提供新造按揭、轉按、內地按揭及私人貸款等服務。 | 想比較較多銀行及金融機構、同時研究新造按揭和轉按的人 | 「逾70家」、「43萬用家」及「95%申請成功批核」等數字屬官方頁面自述,應要求顧問按你的個案列出實際可申請銀行,不要只看公司整體宣傳數字。 |
| 星之谷 | 官方網站稱團隊有10年經驗,提供格價、文件準備、申請跟進及疑難個案協助;客戶可先透過電話、WhatsApp或留言查詢,頁面稱絕無收費。 | 想先以較簡單方式查詢,不想一開始便提交大量個人資料;自僱、非固定收入或曾被銀行拒批的人 | 個案能否處理,取決於實際文件、信貸紀錄及合作銀行政策;頁面提及的回贈及獎賞屬推廣資料,不應視為保證。 |
| 中原按揭 | 官方網站稱為中原集團成員,提供免費轉介、銀行物業估價、按揭預先批核及特快批核安排,亦設有按揭計算、置業預算及文件流程等工具。 | 正在買一手或二手住宅,想獲一對一跟進,或需要由睇樓、估價到批核的整合支援 | 與地產代理品牌有關聯時,應問清楚按揭顧問的角色、資料會否與地產交易流程共享,以及正式遞交哪些銀行。 |
上表是按公開資料整理,並不是服務質素排名。按揭息率及銀行優惠會隨市場變化,實際方案要以申請當日及銀行書面批核為準。
分清楚銀行回贈VS中介回贈
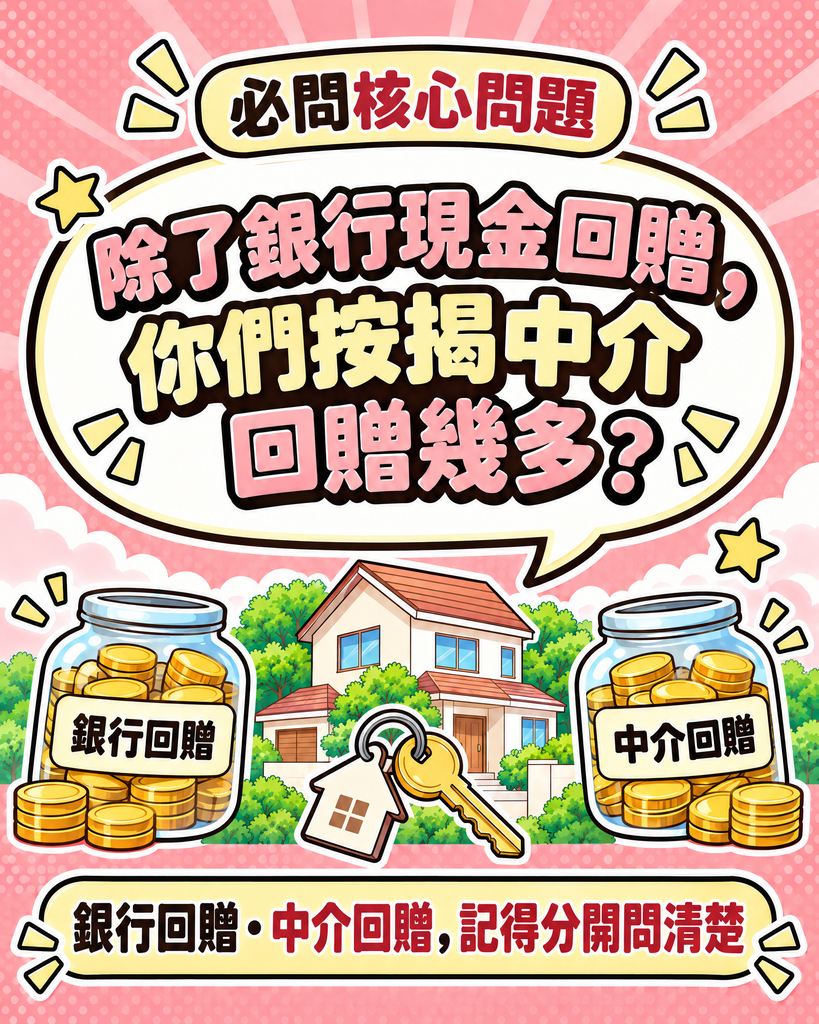
申請人只需要向按揭中介申請按揭,便可獲得銀行現金回贈及中介回贈,不過兩者的發放時間略有不同:
記得要問按揭中介核心問題:除了銀行現金回贈,你們按揭中介回贈幾多?
| 比較項目 | 銀行按揭回贈 (Bank Rebate) | 中介回贈 (Broker Rebate) |
| 發放機構 | 批出按揭的銀行 | 按揭轉介公司 |
| 實質來源 | 銀行推廣優惠(利息補貼/吸引客源) | 中介機構將銀行給他們的佣金拆分分紅給客戶 |
| 發放時間 | 提款日(Drawdown Date)當日或其後 1-2 星期內 | 通常在提款後3至6個月內 |
| 列明契約 | 會明確寫在銀行發出的按揭確認信(Offer Letter)內 | 只會在按揭轉介公司的「回贈確認書」或協議書中列明 |
經絡按揭的回贈會比星之谷差嗎?
未必。以2026年11月兩間公司的官方網站公開資料來看,經絡按揭及星之谷均列出現金回贈最高可達2.9%,因此不能單憑廣告判斷經絡按揭一定比星之谷低。
不過,「最高2.9%」不代表每位客戶都可以取得相同金額。實際回贈要視乎是新造按揭、轉按還是加按、貸款額、物業類型、所選銀行,以及銀行回贈和中介獎賞能否同時享有。部分優惠亦可能設有最低貸款額、指定提款期、留貸期或其他條件。
因此,最公平的比較方法,是把同一套資料交給兩間中介,要求對方提供書面方案,並逐項列出銀行現金回贈、中介額外獎賞、合計實收金額、按息、鎖息上限、罰息期、回贈發放時間,以及提早轉按時是否需要退回回贈。
朋友領取中介回贈實例
朋友業主有轉按需要,她經其中一間按揭轉介公司,申請了最近熱門的大型銀行定息按揭,借貸356萬,除了39,000多元的銀行現金回贈,更能從中介額外獲得4,000千多元。
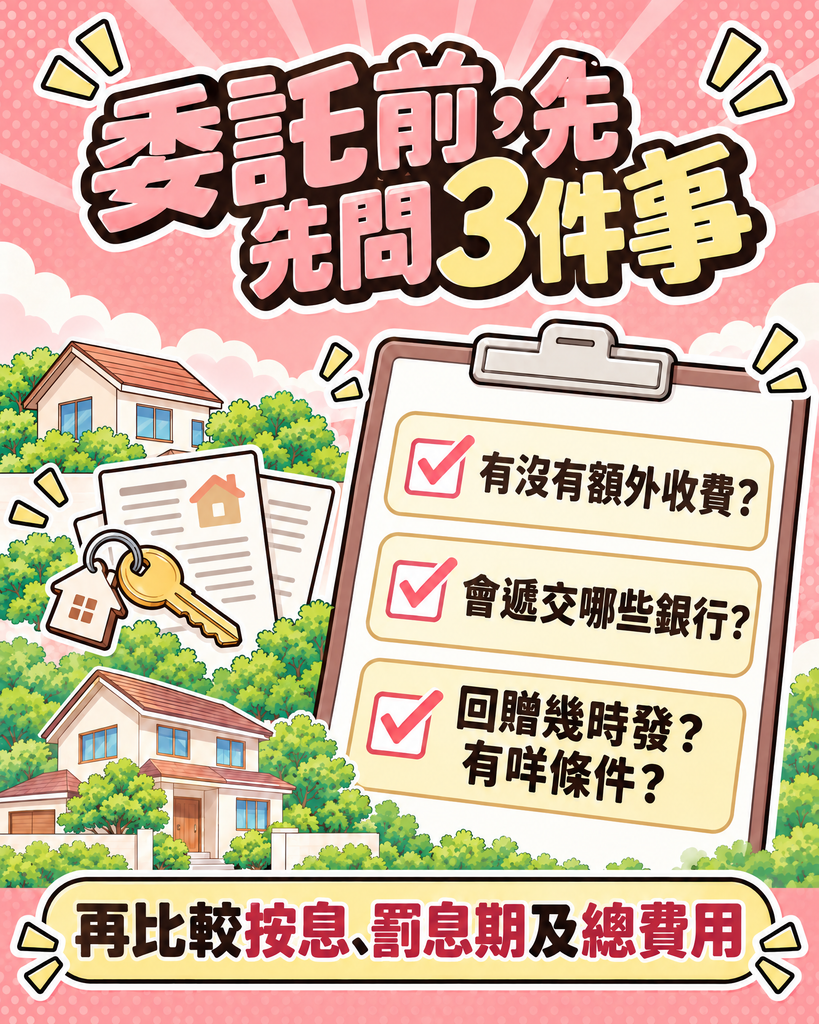
搵按揭中介時,必問的七條問題
第一,這次服務是否完全免費?有沒有前期顧問費、行政費或成功費?
第二,中介會向哪些銀行遞交資料?是否已獲該銀行委任或接受為轉介夥伴?
第三,顧問收取的合作佣金會否令他偏向推薦某些銀行?可否同時列出不只一個方案?
第四,現金回贈何時發放?如果提早還款、轉按或未能完成提款,會否需要退回回贈?
第五,回贈是否涉及按揭成數或貸款額調整?星之谷網站亦提醒,按金管局要求,回贈超過貸款額1%時,計算按揭成數可能要把整筆回贈計入貸款額。
第六,會否先作預先批核,還是直接向多間銀行遞交正式申請?在未確認前,不要授權大量銀行同時處理。
第七,個人身份證、入息證明、銀行月結單及信貸資料會如何保存和使用?只提交完成格價所需的資料,並保留已簽署的授權紀錄。
最後判斷:按揭中介值得用,但不要只比較「邊間回贈最高」
對大部分買家來說,按揭中介可以節省格價和跟進時間,尤其適合沒有時間逐間銀行查詢,或收入及物業情況較複雜的人。經絡按揭較突出其銀行及金融機構網絡;星之谷較強調簡化查詢和疑難個案;中原按揭則提供估價、預先批核及置業工具的一站式支援。這些是按三間公司公開資料得出的服務定位,不代表任何一間必然取得最低利率或最高批額。
最穩妥的做法,是把同一套財務資料交給一至兩間中介作初步比較,再要求對方以書面列出實際按息、回贈、鎖息上限、罰息期及所有費用。最後,向目標銀行核實條款,並以自己能夠承受的每月供款和整體利息成本作決定。金管局亦提醒,H按和P按的定價方式不同,選擇按揭時不應只看當刻息率,還要了解利率變動及其他收費對整個還款期的影響。
(免責聲明: 本文只作一般資訊及比較用途,不構成按揭、投資或個人財務建議。按揭利率、現金回贈、銀行政策及批核結果會變動,申請前應向相關銀行及獲委任服務方核實最新條款。)
References